EBICS: Ihre Bank direkt in Ihrer Buchhaltung
EBICS ist der Kanal, über den Schweizer Banken Kontobewegungen an Software liefern. Mit YESbusiness steht niemand zwischen Ihrer Bank und Ihrer Buchhaltung: Jeden Morgen trifft der Auszug des Vortags von selbst ein, und Ihre Buchungen werden für Sie vorbereitet. Hier erfahren Sie, was EBICS ist, wie es funktioniert, was es leistet und was nicht.
Kurz gesagt
- 1EBICS ist der Standardkanal zwischen Schweizer Banken und Software. Ihre Bank eröffnet ihn, auf Ihrem Vertrag.
- 2YESbusiness verbindet sich selbst mit dem EBICS-Server Ihrer Bank. Kein Zwischenhändler, keine Drittplattform, nie Ihr E-Banking-Login.
- 3Jeden Morgen trifft der Auszug des Vortags ein, und Ihre Bewegungen sind bereit zum Verbuchen, mit automatischen Regeln.
- 4Der Kanal wird nur lesend genutzt, einmal täglich: keine Zahlungsaufträge aus YESbusiness, keine Echtzeit.
- 5Ihre Bank bietet kein EBICS (Revolut, Yuh)? Dann übernimmt der Import der aus ihrer App exportierten Datei. Wise, ebenfalls ohne EBICS, hat eine eigene Direktverbindung.
Inhalt
Was ist EBICS?
EBICS (Electronic Banking Internet Communication Standard) ist das Protokoll, mit dem Schweizer und deutsche Banken Bankdaten mit Unternehmen und deren Software austauschen. Es ist ein Bankenstandard, kein Produkt: definiert von den Banken, getragen von einer gemeinsamen Gesellschaft der Bankplätze, und jede Bank, die ihn anbietet, betreibt ihren eigenen EBICS-Server. In der Schweiz ist es seit über fünfzehn Jahren der Kanal der Treuhänder, der Treasury-Software und der grösseren Unternehmen.
Konkret ist eine EBICS-Verbindung ein Zugang auf Ihren Namen, den Ihre Bank auf Ihrem Vertrag eröffnet und der durch kryptografische Schlüssel statt durch ein Passwort geschützt ist. Über diesen Kanal stellt die Bank Ihre Kontoauszüge im Schweizer Standardformat camt.053 (ISO 20022) bereit, dieselbe Datei, die Sie im E-Banking herunterladen könnten, nur ohne dass Sie es tun müssen.
Der Unterschied zu allen anderen Formen der «Bankanbindung» passt in einen Satz: Mit EBICS spricht Ihre Software direkt mit Ihrer Bank. Keine Aggregationsplattform, kein Roboter, der sich an Ihrer Stelle im E-Banking anmeldet, kein Drittdienst, der den Zugang hält und Ihnen leiht. Genau das erklärt dieser Leitfaden im Detail.
So funktioniert es mit YESbusiness
Die Aktivierung dauert fünf Schritte. Zwei hängen von Ihnen ab, einer von YESbusiness, zwei von Ihrer Bank.
- 1Beantragen Sie EBICS bei Ihrer Bank. Es ist eine Dienstleistung, die die Bank auf Ihrem Vertrag eröffnet, über Ihren Berater oder den Firmenkunden-E-Banking-Support. Sie erhalten zwei Kennungen: eine Kundennummer (Customer ID oder Partner ID) und eine Benutzerkennung (User ID).
- 2Erfassen Sie sie in YESbusiness und erzeugen Sie den Initialisierungsbrief. Wählen Sie Ihre Bank und geben Sie die beiden Kennungen ein. YESbusiness erzeugt dann die Schlüssel Ihrer Verbindung und registriert sie beim EBICS-Server Ihrer Bank. Der Initialisierungsbrief öffnet sich: Er trägt die Fingerabdrücke Ihrer öffentlichen Schlüssel.
- 3Drucken, unterschreiben und an Ihre Bank senden. Ihre Unterschrift ermächtigt die Bank, den Zugang freizuschalten. Der Brief enthält kein Geheimnis: nur die Fingerabdrücke, die die Bank mit dem elektronisch Empfangenen vergleicht.
- 4Die Bank prüft und schaltet den Zugang frei. Rechnen Sie je nach Bank mit einigen Arbeitstagen. Nach der Freischaltung holt YESbusiness die öffentlichen Schlüssel der Bank, prüft deren Fingerabdrücke und startet den ersten Download.
- 5Die Verbindung ist aktiv. Die Bank übermittelt beim ersten Download die IBAN Ihrer Konten; Sie ordnen jede einem Liquiditätskonto Ihres Kontenplans zu. Ab da läuft alles automatisch.
Jeden Morgen holt YESbusiness den camt.053-Auszug des Vortags vom Server Ihrer Bank und importiert ihn über denselben Weg wie eine von Hand hochgeladene Datei: Die Bewegungen erscheinen in Ihrer Bankansicht in YESbusiness, die Buchungsregeln greifen, bezahlte Rechnungen werden abgeglichen, und für Sie bleiben nur die Fälle, die die Software nicht entscheiden konnte.
Niemand zwischen Ihrer Bank und Ihrer Software
Die meisten «Bankanbindungen» auf dem Markt laufen über einen Dritten. Entweder über eine Aggregationsplattform, die den Zugang zu Ihrer Bank hält und an die Software weiterverkauft, oder über einen Roboter, der sich mit Ihren eigenen Zugangsdaten im E-Banking anmeldet und kopiert, was er dort findet. In beiden Fällen sieht jemand anderes Ihre Daten unterwegs, entscheidet jemand anderes über die Aktualität Ihrer Bewegungen, und kann jemand anderes die Verbindung kappen oder neu bepreisen.
YESbusiness tut weder das eine noch das andere. Die Software bringt ihren eigenen EBICS-Client mit: Er erzeugt Ihre Schlüssel, meldet sich beim EBICS-Server Ihrer Bank an, prüft die Schlüssel der Bank und lädt Ihre Auszüge herunter. Ihre Daten reisen vom Server Ihrer Bank zum Server von YESbusiness, Ende zu Ende mit den Schlüsseln Ihrer Verbindung verschlüsselt, ohne Zwischenhalt.
Diese Architektur ist kein technisches Detail. Sie bewirkt, dass Ihre Verbindung von keinem Vertrag abhängt, den Sie nicht unterschrieben haben, dass kein Dritter Ihre Kennungen besitzt, und dass die Beziehung bleibt, was sie immer war: Sie, Ihre Bank und die Software, die Sie gewählt haben.
Vier Wege, Bankbewegungen in eine Software zu bringen
Die Tabelle vergleicht Mechanismen, nicht Anbieter. Fragen Sie vor der Wahl einer Software, welchen sie für Ihre Bank verwendet: Die Antwort steht selten auf der Produktseite.
| Die Frage, die Sie stellen sollten | EBICS direkt (YESbusiness) | Aggregationsplattform | camt.053-Datei von Hand | Roboter in Ihrem E-Banking |
|---|---|---|---|---|
| Wer hält den Zugang zu Ihrer Bank? | Sie. Die Bank eröffnet einen Zugang auf Ihren Namen, mit Schlüsseln nur für Ihre Verbindung. | Die Plattform, die den Zugang hält und der Software leiht. | Sie, über Ihr E-Banking. | Der Roboter, mit Ihrem E-Banking-Benutzernamen und -Passwort. |
| Wer sieht Ihre Daten unterwegs? | Niemand. Der Server von YESbusiness spricht mit dem EBICS-Server Ihrer Bank. | Die Plattform, die Ihre Daten empfängt und weiterreicht. | Niemand, aber Sie tragen sie selbst. | Der Dienst, der sich an Ihrer Stelle anmeldet. |
| Aktualität der Bewegungen | Jeden Morgen der Auszug des Vortags. | Je nach Plattform. | Wenn Sie daran denken. | Je nach Dienst, und anfällig bei jeder E-Banking-Änderung. |
| Wenn ein Dritter seine Bedingungen ändert | Es gibt keinen. Die Verbindung hält, solange Ihr Bankvertrag besteht. | Die Verbindung kann gekappt, eingeschränkt oder neu bepreist werden. | Entfällt. | Die Verbindung bricht, oft ohne Vorwarnung. |
| Ihr Aufwand pro Monat | Keiner. | Keiner, solange es funktioniert. | Jeden Auszug herunterladen und importieren, für jedes Konto. | Keiner, solange es funktioniert. |
Ein einfacher Test, womit Sie es zu tun haben: Verlangt eine Software Ihren E-Banking-Benutzernamen und Ihr Passwort, um «Ihre Bank zu verbinden», ist es kein EBICS. EBICS fragt nie nach Ihrem Login: Es beruht auf Schlüsseln und auf einem unterschriebenen Brief, den Ihre Bank prüft.
Was Sie bekommen
Sobald die Verbindung aktiv ist, passiert Folgendes ohne Ihr Zutun.
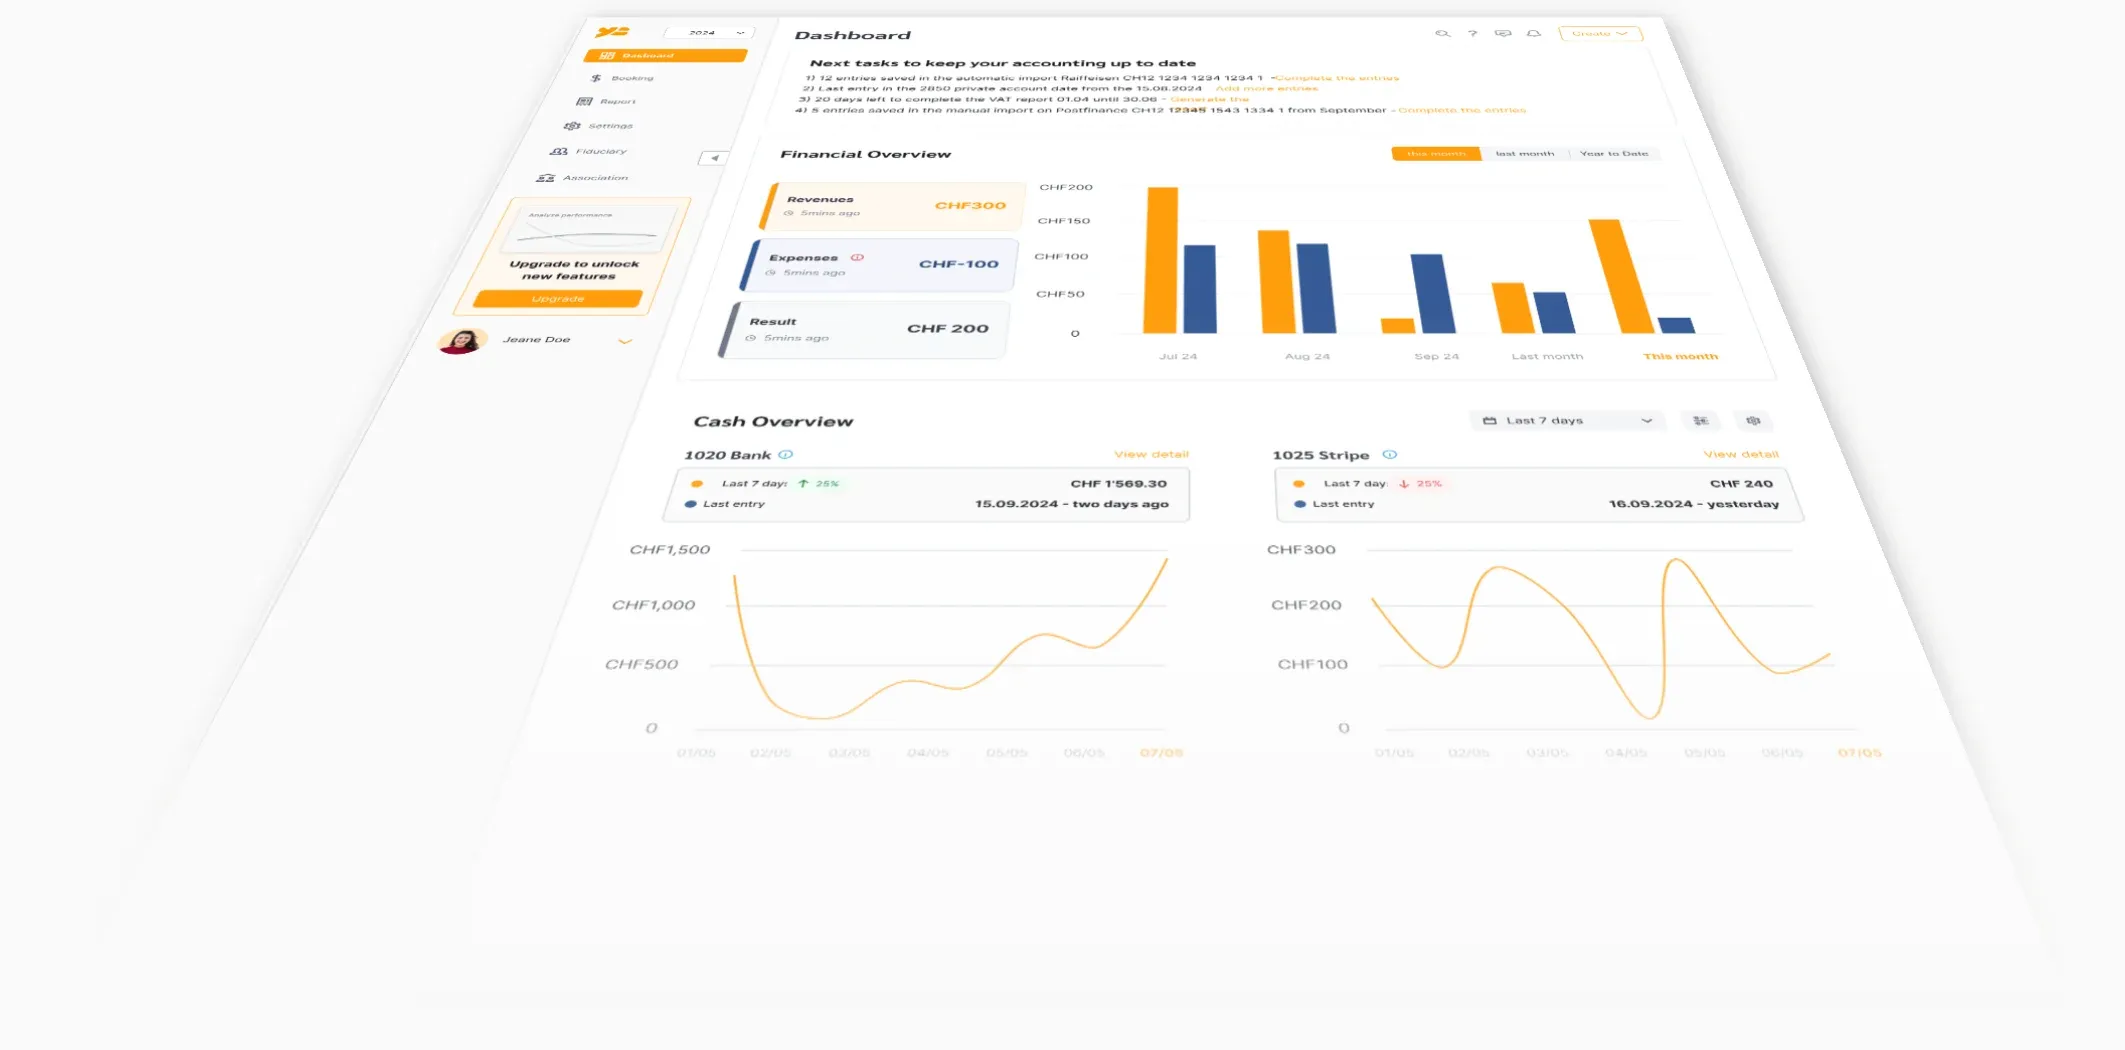
- Ihre Bewegungen jeden Morgen. Der camt.053-Auszug des Vortags wird automatisch heruntergeladen und importiert. Nichts herunterladen, nichts hochladen.
- Ihre Konten, von der Bank gemeldet. Die Bank übermittelt selbst die IBAN, die der Zugang abdeckt. Sie ordnen jede einmal einem Liquiditätskonto zu.
- Mehrere Konten, mehrere Banken. Jede Bank hat ihre eigene EBICS-Verbindung; ein Unternehmen kann so viele haben, wie es Banken hat, und jede Verbindung kann mehrere Konten abdecken.
- Dieselbe automatische Verbuchung wie bei einer importierten Datei. Buchungsregeln, Abgleich mit gestellten Rechnungen, Kontovorschläge: Der EBICS-Auszug nimmt exakt denselben Weg wie eine von Hand hochgeladene Datei.
- Eine lückenlose Historie. Jeder Auszug trägt eine Sequenznummer und einen Schlusssaldo; YESbusiness prüft die Kontinuität und meldet einen fehlenden Auszug, statt eine Lücke in Ihren Salden zu lassen.
- Die Datei bleibt verfügbar. Ein fehlgeschlagener Import lässt sich wiederholen; der Originalauszug bleibt erhalten und ist in der Liste der importierten Dateien einsehbar.
Was es nicht tut
Das sind die Grenzen des Kanals, so wie YESbusiness ihn heute nutzt. Besser, Sie kennen sie, bevor Sie den Brief unterschreiben.
- Keine Zahlungsaufträge. YESbusiness nutzt EBICS, um Ihre Auszüge zu lesen, nicht um Zahlungen zu senden. Ihre Überweisungen erledigen Sie wie bisher im E-Banking.
- Täglich, nicht in Echtzeit. Der Kanal liefert den Tagesendauszug (camt.053) des vorherigen Bankarbeitstags. Eine Bewegung von heute Morgen erscheint morgen früh.
- Die Bank eröffnet den Kanal. EBICS beantragen Sie bei Ihrer Bank, nicht bei YESbusiness. Die meisten Schweizer Banken eröffnen es Firmenkunden kostenlos; einige wenige verrechnen es. Ein Anruf bei Ihrem Berater genügt, um es zu erfahren.
- Einige Tage bis zur Freischaltung. Zwischen dem Versand des unterschriebenen Briefs und der Freischaltung durch die Bank vergehen in der Regel einige Arbeitstage. Von Hand importierte Dateien bleiben in der Zwischenzeit möglich.
- Keine Neobanken. Revolut, Wise, Yuh und die meisten Neobanken bieten kein EBICS an. Wise hat in YESbusiness eine eigene Direktverbindung; für die anderen übernimmt der Import der aus ihrer App exportierten Datei.
Die Banken
EBICS wird von der Bank eröffnet, nicht von der Software: Die Liste ist also nicht unsere, sondern die der Schweizer Banken, die den Kanal anbieten. Hier die wichtigsten, die unsere Kunden am häufigsten anbinden:
Nationale Banken
Deutschschweiz
- Valiant
- BEKB
- AKB
- acrevis
- AEK Bank
- Alpha RHEINTAL Bank
- AppKB
- Bank BSU
- Bank EEK
- Bank EKI
- Bank SLM
- Bank Thalwil
- BLKB
- BKB
- BBO Bank
- Bernerland Bank
- Bezirks-Sparkasse Dielsdorf
- Clientis Bank Toggenburg
- Clientis Entlebucher Bank
- GKB
- GRB
- Hypothekarbank Lenzburg
- Hypo Vorarlberg
- LLB
- Lienhardt & Partner
- LUKB
- Regiobank Solothurn
- SGKB
- Saanen Bank
- SZKB
- SLB Bucheggberg
- SLR Riggisberg
- TKB
- UKB
- VP Bank
- Zuger KB
- ZKB
Tessin
- und alle anderen Schweizer Banken, die EBICS anbieten
Jede verlinkte Bank hat ihre eigene Seite: wie Sie dort EBICS beantragen, wie lange es dauert und was YESbusiness abholt. Die übrigen folgen, eine pro Tag.
Ihre Bank ist nicht genannt? Fragen Sie sie einfach, ob sie EBICS für Firmenkunden anbietet: Die grosse Mehrheit der Kantonal-, Regional- und Raiffeisenbanken tut es. Lautet die Antwort ja, kann YESbusiness sich mit ihr verbinden.
Noch keine Bank oder Software gewählt? Unser Leitfaden zur Schweizer Buchhaltungssoftware widmet der Bankanbindung einen ganzen Abschnitt. Abschnitt zur Bankanbindung lesen
Kein EBICS bei Ihrer Bank?
Dann bleibt die Datei. Jede Schweizer Bank stellt den camt.053-Auszug im E-Banking bereit, und Neobanken exportieren eine Datei aus ihrer App. YESbusiness importiert diese Dateien, einzeln oder im Stapel, und das buchhalterische Ergebnis ist dasselbe wie mit EBICS: Nur die Handarbeit bleibt bei Ihnen.
Für die häufigsten Fälle übernehmen unsere kostenlosen Tools die Umwandlung vor dem Import:
Wise ist die Ausnahme: Es verbindet sich mit einem Token mit Lesezugriff direkt mit YESbusiness, und Ihre Bewegungen kommen täglich, ohne Dateiexport. Wenn Sie die Datei vorziehen, lässt sich der aus Wise exportierte CAMT.053-Auszug unverändert importieren. So verbinden Sie Wise mit YESbusiness
Sie haben ein Wise-Konto? Der eigene Leitfaden erklärt, wie Sie ein Konto pro Währung führen und Umrechnungen, Gebühren und Kursdifferenzen verbuchen. Schweizer Buchhaltung mit Wise
Sicherheit
EBICS wurde von Banken für Banken entworfen. So setzt YESbusiness es um.
- Eigene Schlüssel für jede Verbindung. Bei der Erstellung erzeugt YESbusiness einen Schlüsselsatz (Signatur, Authentifizierung, Verschlüsselung), der nur dieser Verbindung dient. Er wird für nichts anderes verwendet.
- Ein Brief, den die Bank prüft. Der Initialisierungsbrief trägt die Fingerabdrücke Ihrer öffentlichen Schlüssel. Die Bank vergleicht sie mit dem elektronisch Empfangenen, bevor sie irgendetwas freischaltet; Ihre Unterschrift ist die Ermächtigung.
- Die Schlüssel der Bank werden ebenfalls geprüft. Nach der Freischaltung holt YESbusiness die öffentlichen Schlüssel der Bank und kontrolliert deren Fingerabdrücke vor dem ersten Download.
- Verschlüsselte Ablage, nie im Browser. Ihre Schlüssel werden serverseitig verschlüsselt gespeichert. Weder die Passphrase noch die Schlüssel werden an Ihren Browser oder an Dritte übermittelt.
- Nie Ihr E-Banking-Login, nie ein Schreibzugriff. YESbusiness kennt Ihre E-Banking-Zugangsdaten nicht und sendet über EBICS keinen Zahlungsauftrag. Der Kanal wird nur lesend genutzt.
Was es kostet
Die EBICS-Anbindung ist im YESbusiness-Abonnement enthalten, ohne Aufpreis pro Bank oder pro Konto:
- Buchhaltung ohne MWST — CHF 12.90 pro Monat
- Buchhaltung mit MWST — CHF 19.90 pro Monat
Auf Seiten der Bank ist EBICS in der Regel kostenlos: Es ist eine Standardleistung des Firmenkundenvertrags, die die meisten Schweizer Banken ohne Gebühr eröffnen. Einige wenige verrechnen die Eröffnung oder eine Pauschale; fragen Sie Ihre Bank. Der YESbusiness-Test ist zwei Wochen lang kostenlos.
Häufig gestellte Fragen
Was ist EBICS, in einem Satz?
EBICS ist der Standard, über den Schweizer und deutsche Banken Bankdaten an die Software von Unternehmen liefern: ein Zugang auf Ihren Namen, von Ihrer Bank eröffnet, durch Schlüssel statt durch ein Passwort geschützt.
Bietet meine Bank EBICS an?
Die grosse Mehrheit der Schweizer Banken bietet es Firmenkunden an: UBS, PostFinance, Raiffeisen, die Kantonalbanken, Migros Bank, Valiant, Bank Cler, Swissquote und viele andere. Neobanken (Revolut, Wise, Yuh) nicht; Wise hat in YESbusiness eine eigene Direktverbindung. Im Zweifel lautet die Frage an Ihre Bank: «Bieten Sie einen EBICS-Zugang für Unternehmen an?»
Was kostet EBICS?
Auf Seiten von YESbusiness nichts über das Abonnement hinaus: Die Anbindung ist enthalten. Auf Seiten der Bank ist EBICS in der Regel kostenlos: Die meisten Schweizer Banken eröffnen es ohne Gebühr auf dem Firmenkundenvertrag. Einige wenige verrechnen die Eröffnung oder eine monatliche Pauschale; ein Anruf bei Ihrem Berater genügt, um es zu erfahren.
Wie lange dauert die Freischaltung?
Der YESbusiness-Teil dauert wenige Minuten: Bank wählen, Kennungen erfassen, Brief drucken. Die Bank schaltet den Zugang dann nach Erhalt des unterschriebenen Briefs frei, in der Regel innert einiger Arbeitstage. Der erste Download folgt automatisch.
Kann ich meine Rechnungen aus YESbusiness per EBICS bezahlen?
Nein. YESbusiness nutzt EBICS, um Ihre Auszüge zu lesen, nicht um Zahlungsaufträge zu senden. Ihre Überweisungen erledigen Sie weiterhin im E-Banking.
Treffen die Bewegungen in Echtzeit ein?
Nein. Der Kanal liefert jeden Morgen den Tagesendauszug (camt.053) des vorherigen Bankarbeitstags. Das ist der Rhythmus der Buchhaltung, nicht der einer Zahlungs-App.
Kann ich mehrere Banken oder mehrere Konten anbinden?
Ja. Jede Bank hat ihre eigene EBICS-Verbindung, und eine Verbindung kann mehrere Konten derselben Bank abdecken. Jede IBAN wird einem Liquiditätskonto Ihres Kontenplans zugeordnet.
Und Revolut, Wise oder Yuh?
Diese Neobanken bieten kein EBICS an. Wise verbindet sich trotzdem direkt: Sie erstellen in Wise einen API-Token mit Lesezugriff, fügen ihn in YESbusiness ein, und Ihre Wise-Bewegungen kommen täglich, eine Währung pro Konto. Für Revolut und Yuh exportieren Sie die Datei aus ihrer App und importieren sie in YESbusiness; unsere kostenlosen Tools wandeln bei Bedarf einen Revolut-Export in mehreren Währungen in camt.053 um.
Muss ich YESbusiness mein E-Banking-Login geben?
Nie. EBICS funktioniert nicht mit Ihrem E-Banking-Login, sondern mit einem eigenen Zugang, den die Bank auf Ihren Namen eröffnet, und mit Schlüsseln, die für Ihre Verbindung erzeugt werden. Verlangt eine Software Ihr E-Banking-Passwort, um «Ihre Bank zu verbinden», ist es kein EBICS.
Was steht im Initialisierungsbrief?
Das Datum, der Name der Bank, Ihre beiden EBICS-Kennungen und die Fingerabdrücke Ihrer öffentlichen Schlüssel. Kein Geheimnis steht darauf: Die Bank prüft damit, dass die elektronisch empfangenen Schlüssel wirklich Ihre sind, und Ihre Unterschrift ermächtigt sie, den Zugang freizuschalten.
YESbusiness bietet Schweizer Buchhaltung, EBICS-Bankanbindung und Mehrwertsteuerabrechnung ab CHF 12.90 pro Monat. Zwei Wochen kostenlos testen.
YESbusiness testen